

Administrația USR vrea să crească dările timișorenilor. PNL se opune și invocă acordul de 1,3%
Primăria Timișoara a pus în transparență decizională proiectul HCL 627/2026, un document care, la prima vedere, pare unul tehnic și aproape inocent. Teoretic, stabilește criteriile economice și bugetare care vor putea fi folosite pentru aplicarea unor cote adiționale la taxele și impozitele locale în 2027. Proiectul nu fixează deocamdată procente și nici nu majorează direct obligațiile contribuabililor, lucru pe care municipalitatea îl precizează explicit, însă tocmai aceste criterii vor constitui fundamentul administrativ pentru eventuala stabilire ulterioară a unor cote suplimentare.
Administrația Fritz justifică mecanismul prin „particularitățile economice și bugetare” ale municipiului, nevoile de finanțare a serviciilor publice și investițiilor, precum și costurile de întreținere și dezvoltare a infrastructurii. Cu alte cuvinte, Primăria își construiește din timp instrumentul care îi va permite să invoce presiunea asupra bugetului atunci când va veni momentul stabilirii efective a taxelor pe 2027. În documentul aflat acum în dezbatere nu există încă o cifră care să poată fi contestată, dar există cadrul în care cifra va putea fi introdusă mai târziu.
Angajamentul din 2024 era pentru 1,3% în 2027
Aici apare problema politică pentru administrația USR. În decembrie 2024, după negocieri între USR, PNL și PSD, în contextul presiunilor venite și dinspre mediul de afaceri, Consiliul Local a ajuns la o înțelegere privind reducerea etapizată a impozitării clădirilor nerezidențiale: 1,7% în 2025, 1,5% în 2026 și 1,3% în 2027. Nu este o reinterpretare făcută astăzi de opoziție, pentru că succesiunea apare explicit chiar în procesul-verbal al ședinței Consiliului Local din 23 decembrie 2024, iar Dominic Fritz a prezentat atunci public acordul drept o reducere progresivă a fiscalității pentru clădirile nerezidențiale.
În 2026, înțelegerea a fost respectată printr-un mecanism ceva mai puțin transparent pentru contribuabilul nefamiliarizat cu fiscalitatea locală: Primăria a menținut cota de bază pentru clădirile nerezidențiale la 1,3%, peste care a aplicat o cotă adițională de 16%, rezultatul final fiind aproximativ 1,5%. Municipalitatea însăși a prezentat această formulă drept continuarea acordului politic încheiat cu un an înainte.
Tocmai de aceea, proiectul lansat acum nu poate fi expediat ca un simplu exercițiu birocratic. Dacă ținta pentru 2027 rămâne 1,3%, așa cum fusese negociată și anunțată public, orice cotă adițională care ar afecta clădirile nerezidențiale va trebui explicată în raport cu acel angajament. Din documentele publicate până acum nu rezultă că Primăria ar fi decis să abandoneze înțelegerea, dar nici nu poate fi ignorat faptul că administrația pregătește mecanismul juridic prin care asemenea cote pot fi stabilite.
Fritz cerea chiar în februarie un pact fără creșteri de taxe în 2026 și 2027
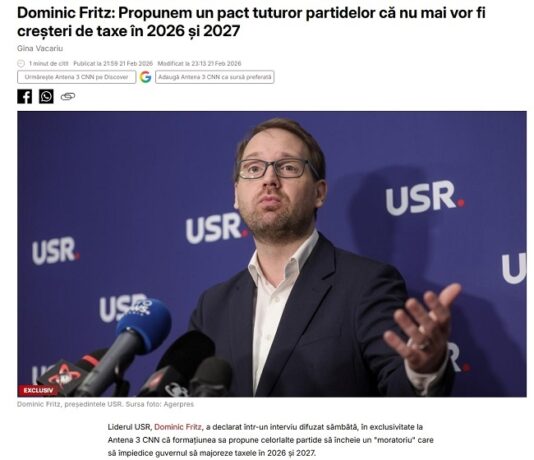
Există și un precedent politic mult mai recent, care face actuala discuție de la Timișoara cu atât mai interesantă. În 21 februarie 2026, Dominic Fritz, în calitate de președinte al USR, propunea celorlalte partide un „moratoriu” privind creșterea taxelor în 2026 și 2027. Declarația privea fiscalitatea națională, nu taxele locale ale Timișoarei, însă argumentul folosit atunci de Fritz era tocmai predictibilitatea de care au nevoie firmele pentru a-și putea planifica investițiile.
Două zile mai târziu, poziția era reluată chiar pe site-ul USR. Fritz afirma că partidul este „ferm împotriva unor creșteri de taxe” și că economia privată trebuie să știe „ce taxe vom plăti anul acesta, anul viitor, peste trei ani”. USR anunța explicit și intenția de a propune partidelor un acord privind nemajorarea taxelor în 2026 și 2027.
Comparația nu este una juridică — Guvernul și Consiliul Local operează cu instrumente fiscale diferite — ci una de consecvență politică. Principiul invocat de Fritz în februarie era limpede și clama că fiscalitatea trebuie să fie previzibilă pentru ca mediul privat să își poată calcula investițiile. Este exact argumentul pe care Dan Diaconu îl folosește acum atunci când amintește administrației timișorene de angajamentul privind cota de 1,3% pentru 2027.
PNL anunță că nu votează dacă înțelegerea este încălcată
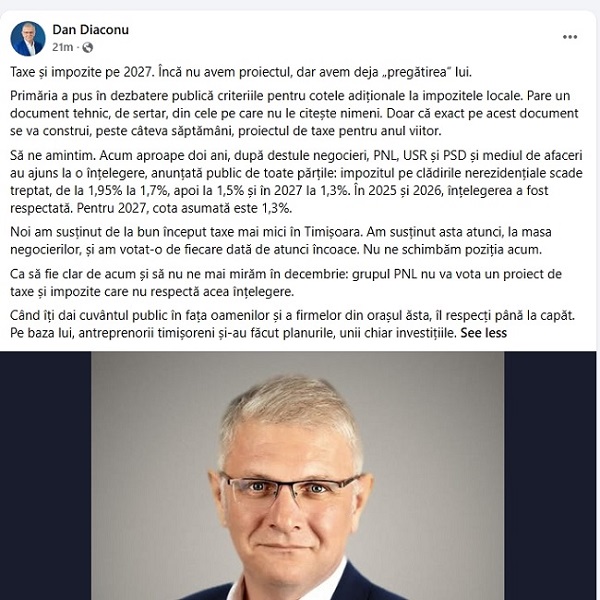
Dan Diaconu, liderul grupului PNL din Consiliul Local Timișoara, a reacționat public și a anunțat că liberalii nu vor vota un proiect de taxe și impozite care nu respectă cota de 1,3% convenită pentru 2027. El susține că firmele din oraș și-au construit deja planurile și, în unele cazuri, investițiile pornind de la calendarul fiscal asumat public în urmă cu aproape doi ani.
Dincolo de disputa politică dintre USR și PNL, argumentul predictibilității fiscale este greu de ocolit. O administrație care cere investitorilor planuri multianuale, stabilitate și asumarea unor proiecte pe termen lung trebuie să ofere, la rândul său, o minimă continuitate a propriilor angajamente fiscale.
Primăria încearcă să neutralizeze din start discuția despre majorări, precizând în anunțul oficial că proiectul „nu stabilește niveluri concrete ale cotelor adiționale și nu determină o majorare directă a obligațiilor fiscale”. Afirmația este corectă în privința efectului imediat al proiectului, dar spune doar jumătate din poveste, căci aceeași documentație precizează că aceste criterii vor constitui fundamentul pentru „eventuala stabilire” a cotelor adiționale.
Discuția despre taxele pe 2027 a început deja
Procedura de transparență a fost deschisă la 23 octombrie, anunțul fiind transmis și presei de Serviciul Comunicare al Primăriei, iar propunerile și observațiile pot fi depuse până în 2 noiembrie.
Așadar, discuția reală despre taxele Timișoarei pe 2027 nu începe în decembrie, când un tabel cu procente ar putea ajunge în fața consilierilor locali, ci acum, odată cu definirea justificărilor economice și bugetare pe baza cărora acel tabel va fi construit.
Administrația Fritz are astfel o problemă de coerență publică pe care formulările tehnice nu o pot elimina. Dacă înțelegerea din 2024 rămâne valabilă, trebuie explicat limpede cum se împacă ținta de 1,3% pentru 2027 cu mecanismul cotelor adiționale pregătit acum. Dacă înțelegerea urmează să fie schimbată, discuția ar trebui purtată înainte ca noua formulă fiscală să apară gata calculată într-un proiect de hotărâre.
Contribuabilii Timișoarei merită ceva mai mult decât liniștitoarea precizare administrativă că, tehnic vorbind, deocamdată „nu s-a mărit nimic”.


