

Bugetul „acordeon” al Timișoarei. Aproape 195 de milioane de lei tăiați la rectificarea de final de an
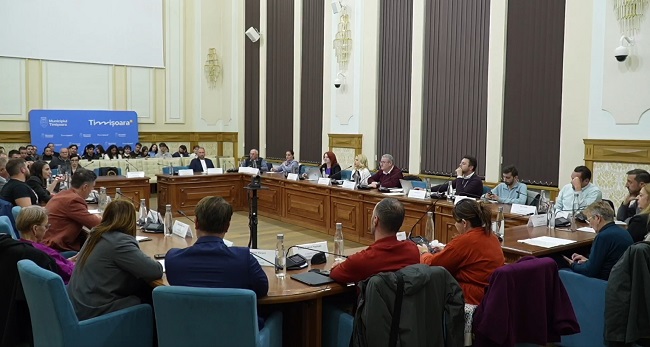
Rectificarea bugetară pusă pe masa Consiliului Local și aprobată la sfârșitul lui octombrie nu este doar o operațiune contabilă de rutină.
PHCL 650/2026, întocmit pe 26 octombrie și publicat a doua zi, modifică bugetul rectificat cu numai o lună înainte și reașază sume foarte mari între venituri, cheltuieli curente, investiții și credite de angajament.
Citită pe ansamblu, documentația arată mecanismul tipic al bugetului de final de an, prin care ceea ce în lunile anterioare figura ca resursă disponibilă pentru 2026 este redus, mutat pe alte capitole sau împins în anii următori, după ce execuția reală arată ce mai poate fi efectiv plătit până la 31 decembrie.
Proiectul modifică explicit bugetul rectificat prin HCL 443 din 22 septembrie.
Cifra corectă: aproape 195 de milioane net
În bugetul local, sursa 02A, veniturile totale sunt reduse cu 102,123 milioane de lei, de la 2,708 miliarde la 2,606 miliarde. Interesant este că veniturile proprii nu scad, ci cresc marginal, cu 519.250 de lei, ceea ce arată că ajustarea nu vine din taxele și impozitele locale, ci din alte componente ale finanțării.
La 02F, bugetul instituțiilor publice finanțate integral sau parțial din venituri proprii, reducerea este de alte 92,416 milioane de lei. La 02G mai dispar 2,172 milioane, în timp ce 02E crește cu 1,825 milioane.
Dacă sunt însumate numai modificările nete ale celor patru surse, rezultatul este minus 194.887.230 de lei.
Pragul de 200 de milioane este depășit doar atunci când sunt urmărite diminuările brute și mutările operate pe capitole, însă acestea nu pot fi adunate mecanic, deoarece unele sunt componente ale acelorași totaluri sau sunt compensate prin suplimentări în altă parte.
Tocmai această diferență dintre tăierea brută și efectul net face rectificarea greu de citit pentru public.
Spitalul Municipal și cele 92,4 milioane tăiate din capital
Cea mai mare corecție individuală apare la sănătate. Bugetul 02F scade de la 1,374 miliarde la 1,281 miliarde de lei, iar întreaga diminuare de 92,416 milioane este dusă în cheltuielile de capital și activele nefinanciare, care coboară de la 176,964 milioane la 84,548 milioane.
În paralel, veniturile din contractele încheiate cu casele de asigurări sociale de sănătate sunt reduse cu 92,420 milioane, de la 610,725 milioane la 518,305 milioane.
Referatul de aprobare precizează că Spitalul Clinic Municipal de Urgență a solicitat diminuarea creditelor pentru active nefinanciare cu 92,416 milioane. Nu este, așadar, o simplă mutare între articole curente, ci o înjumătățire a bugetului de capital pe această sursă.
Banii de plată devin bani de angajament
Un exemplu și mai sugestiv apare la Transporturi. Direcția Incubator de Proiecte cere diminuarea cu 71,844 milioane de lei a creditelor bugetare pentru proiecte cu fonduri externe nerambursabile și suplimentarea creditelor de angajament cu exact aceeași sumă.
Cele două noțiuni nu sunt echivalente, căci potrivit Legii 273/2006, creditul bugetar este limita până la care se pot efectua plăți în anul curent, în timp ce creditul de angajament reprezintă limita până la care pot fi asumate obligații pentru proiecte, inclusiv multianuale.
Cu alte cuvinte, proiectul poate rămâne pe listă și contractual în viață, dar cei 71,8 milioane nu mai sunt bani disponibili pentru plată în 2026.
Acesta este unul dintre cele mai eficiente mecanisme prin care o promisiune bugetară poate fi conservată fără a mai apăsa execuția anului curent. Nu se renunță formal la obiectiv, însă plata este împinsă spre exercițiile următoare.
Tăieri la proiecte, dar capitalul 02A crește pe total
Anexa bugetului local produce și o aparentă contradicție. Documentele enumeră reduceri de milioane la proiecte și active nefinanciare, însă cheltuielile de capital ale 02A cresc, pe total, cu 339.900 de lei.
Grosul minusului de 102,123 milioane se află în cheltuielile curente, care scad cu 101,522 milioane, în special la proiectele cu fonduri externe nerambursabile, minus 85,947 milioane, la asistența financiară PNRR, minus 29,161 milioane, și la componenta de împrumut PNRR, minus 7,387 milioane.
În sens invers, bunurile și serviciile cresc cu 9,313 milioane, iar subvențiile cu 20 de milioane.
Formula comodă „Primăria taie 102 milioane din investiții” ar fi deci inexactă. Mai corect este că administrația reduce masiv finanțarea programată pentru proiecte în 2026, în timp ce mută simultan resurse între naturi economice diferite și menține aproape neschimbat totalul cheltuielilor de capital.
Cultură în jos, sport și bunuri-servicii în sus
Aceeași logică se vede în bugetul 02G. Instituțiile publice de spectacole și concerte pierd 7,464 milioane de lei, iar alte servicii din cultură, recreere și religie pierd 3 milioane. În schimb, sportul primește în plus 7,456 milioane, iar Casa de Cultură 835.300 de lei.
La nivelul întregii surse, cheltuielile de personal scad cu 4,799 milioane, în timp ce bunurile și serviciile cresc cu peste 2,5 milioane. Rectificarea nu este, prin urmare, doar o reducere de buget, ci și o schimbare de priorități făcută în ultimele două luni ale anului.
Primăria explică singură de ce face curățenie în octombrie
Cea mai importantă frază din referatul de aprobare este aproape tehnică și tocmai de aceea trece ușor neobservată.
Administrația susține că rectificarea are la bază „analiza situației privind execuția de casă la data de 16.10.2026, a sumelor aprobate în buget și neangajate”.
Tradus din contabilitatea publică, administrația a verificat la mijlocul lui octombrie ce bani existau încă pe hârtie, dar nu fuseseră angajați, și a început să îi reașeze.
CITEȘTE ȘI: Târg de carte în Banatul de Munte
Procedura este legală și necesară. Problema de politică bugetară apare atunci când distanța dintre bugetul prezentat public și capacitatea reală de execuție devine foarte mare.
Legea finanțelor publice locale cere ca fundamentarea și aprobarea cheltuielilor să fie făcute în strictă corelare cu posibilitățile reale de încasare a veniturilor estimate.
Rectificarea de octombrie nu dovedește singură că bugetul a fost umflat deliberat la începutul anului, dar arată fără dubiu cât de mult a trebuit corectată din mers proiecția financiară.
Bugetul acordeon
Aici se află adevărata miză. Un buget mare produce o listă mare de proiecte și o imagine generoasă a investițiilor. Spre finalul anului, când contractele, facturile, rambursările europene și ritmul lucrărilor nu mai pot fi tratate ca prognoze, bugetul trebuie adus la dimensiunea execuției reale.
Unele sume sunt tăiate, altele transferate, iar altele sunt transformate din credite bugetare în credite de angajament, ceea ce mută plata din anul curent spre viitor.
PHCL 650 surprinde exact acest moment de comprimare. Nu vorbim despre 200 de milioane „dispărute” și nici despre o gaură de aceeași dimensiune, ci despre aproape 195 de milioane de lei reducere netă pe cele patru surse rectificate și despre operațiuni brute de peste 200 de milioane care schimbă substanțial fotografia bugetului la sfârșitul lui octombrie.
Pentru contribuabil, diferența esențială nu este între bugetul mare și bugetul mic, ci între ceea ce a fost pus pe hârtie ca posibil și ceea ce a ajuns, efectiv, să poată fi plătit în 2026.


